Netto, VAT i brutto: kontrola pozycji faktury
Sprawdź, z czego powstała wartość faktury, zanim uznasz jej podsumowanie za poprawne.
Najczęstsza pomyłka to wprowadzenie ceny brutto jako netto. Druga to poprawny rachunek wykonany z niewłaściwą ilością lub kodem podatku. Oprela oblicza sumy z pozycji, ale nie potwierdza przez to zgodności danych z umową ani właściwego zastosowania podatku.
Zanim zaczniesz
Ustal, czy cena w źródle lub ofercie jest ceną netto czy brutto. Sprawdź też jednostkę: cena za kilogram, arkusz i sztukę opisuje różne ilości ekonomiczne.
Gdzie znaleźć
Otwórz Księgowość → Dokumenty we właściwym workspace. W przykładach używamy firmy Manufacturing, waluty ksiąg PLN i danych z września–października 2026.
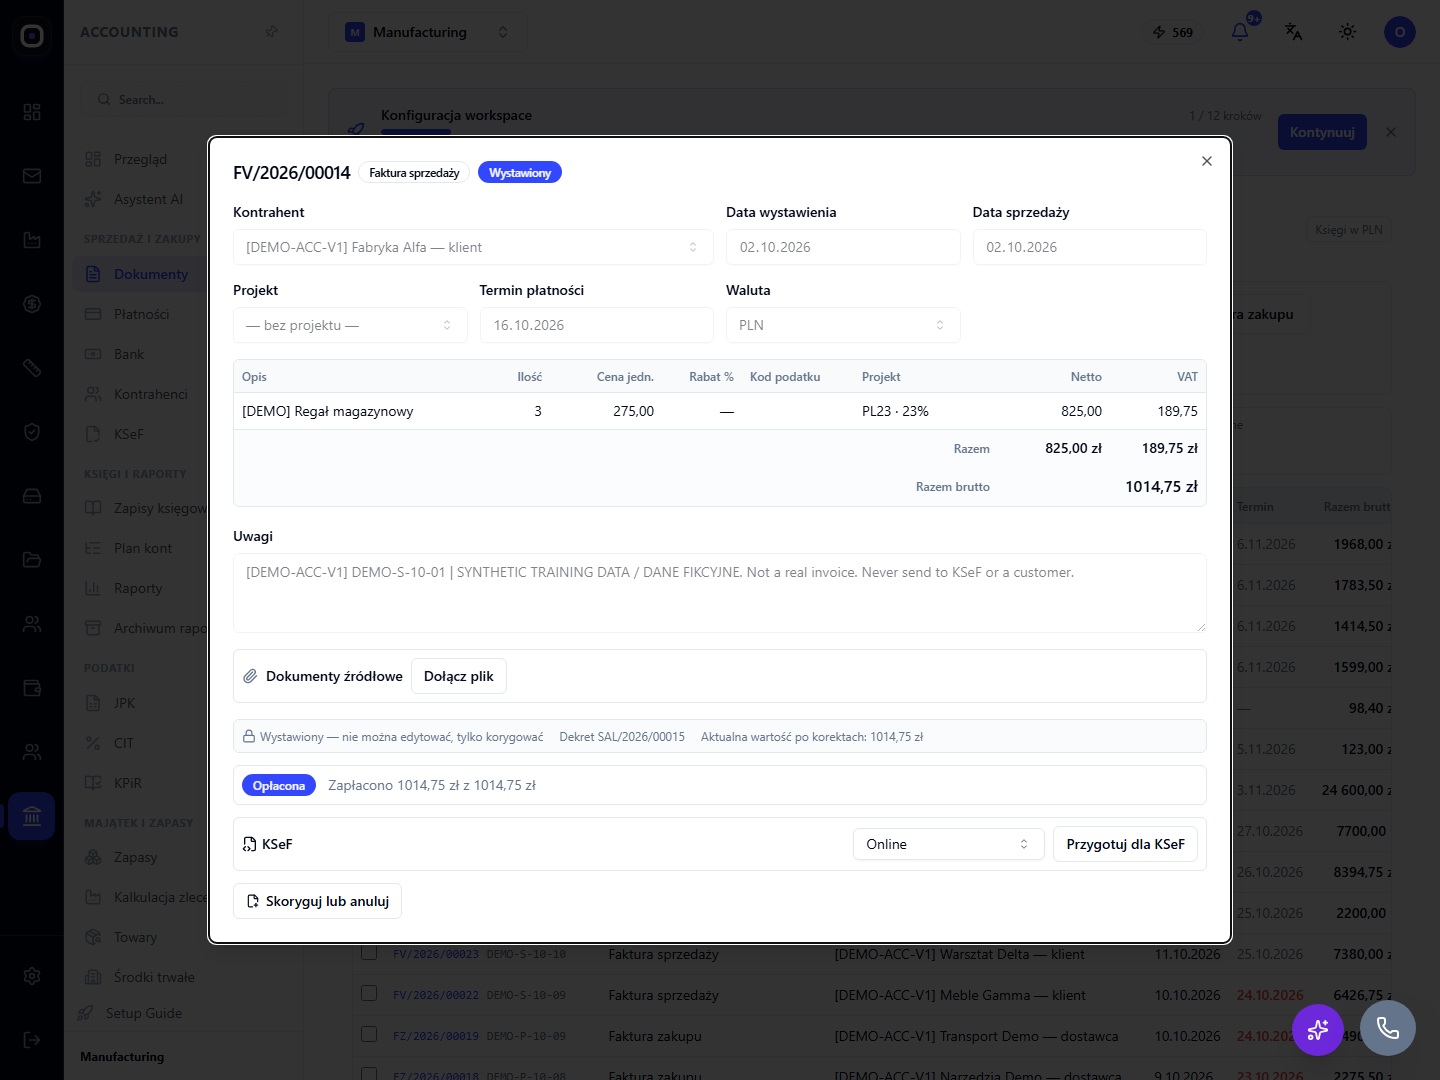
Pozycja sprzedaży z ilością, ceną jednostkową i sumami. Zrzut rzeczywistego interfejsu w języku polskim. Dane osobowe autora raportów zanonimizowano tam, gdzie występowały.
Krok po kroku
- Otwórz dokument i odczytaj ilość oraz cenę jednostkową.
- Sprawdź rabat. Nie porównuj wartości przed rabatem z podsumowaniem po rabacie.
- Odczytaj kod podatku i jego stawkę dla każdej pozycji.
- Porównaj sumę netto, VAT i brutto ze źródłem. Uwzględnij sposób zaokrąglania pozycji.
- Przy rozbieżności popraw dane wejściowe szkicu; nie wyrównuj wyniku przypadkową pozycją bez podstawy.
Przykład na danych demonstracyjnych
Dla DEMO-S-10-01: 3 × 275,00 = 825,00 PLN netto. W danych szkoleniowych PL23 daje 189,75 PLN VAT. Brutto wynosi 1 014,75 PLN. Gdyby 275,00 było ceną brutto, wpisanie jej jako netto zawyżyłoby całe rozliczenie.
Jak sprawdzić wynik
- Jednostka i ilość odpowiadają dostawie.
- Każda pozycja ma zamierzony kod podatku.
- Różnicę zaokrągleń potrafisz wyjaśnić na pozycjach.
Najczęstsze pomyłki
- Nie stosuj tej samej stawki do wszystkich pozycji wyłącznie dla wygody.
- Waluta dokumentu nie jest informacją o cenie netto lub brutto.
Zakres instrukcji
Stawka 23% jest parametrem przykładu demonstracyjnego, nie zaleceniem dla dowolnej sprzedaży.