Plan kont: konta grupowe, księgowalne i demonstracyjne
Sprawdź przeznaczenie konta przed użyciem go w dokumencie lub ręcznym dekrecie.
Plan kont porządkuje zapisy, ale nie każde widoczne konto jest kontem do księgowania. Grupy służą strukturze. Konta analityczne pozwalają oddzielić rodzaje rozrachunków, walut lub działalności. Kod demonstracyjny nie jest obowiązującym szablonem dla wszystkich polskich firm.
Zanim zaczniesz
Przygotuj zatwierdzony plan kont firmy. W demie przyrostek -DEMO oddziela specjalnie dodane banki, koszty, aktywa i kapitał od wcześniejszych kont. Nie zmieniaj kont już użytych tylko po to, aby ujednolicić nazwy artykułu.
Gdzie znaleźć
Otwórz Księgowość → Plan kont we właściwym workspace. W przykładach używamy firmy Manufacturing, waluty ksiąg PLN i danych z września–października 2026.
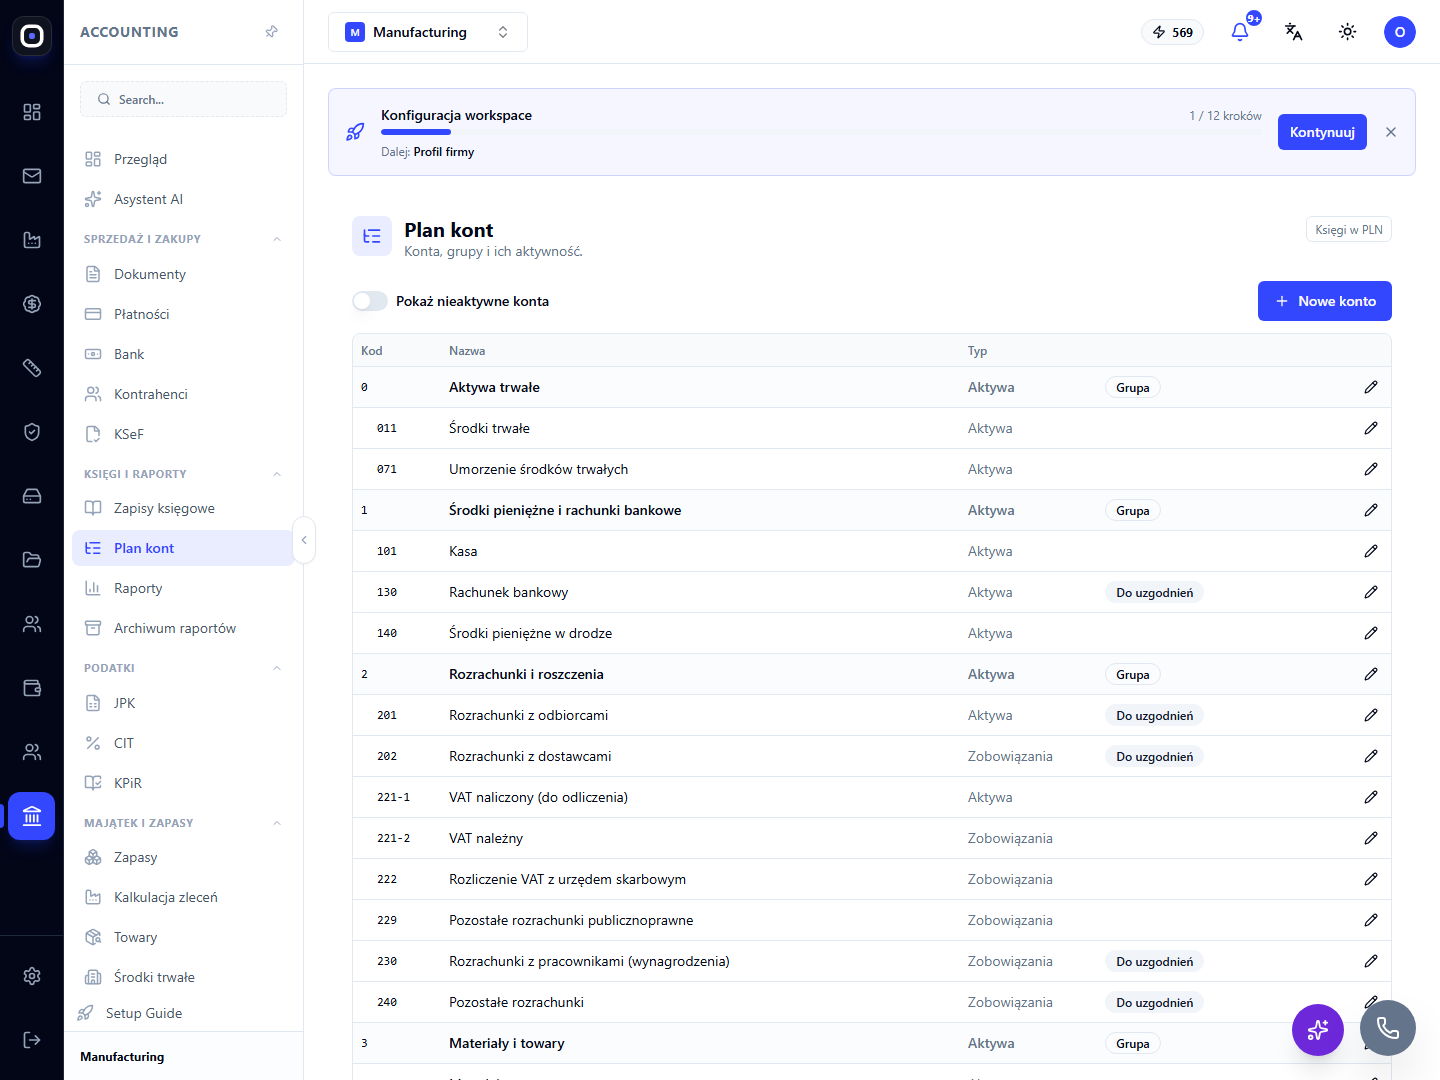
Plan kont z rozróżnieniem grup i kont do uzgodnień. Zrzut rzeczywistego interfejsu w języku polskim. Dane osobowe autora raportów zanonimizowano tam, gdzie występowały.
Krok po kroku
- Odszukaj kod konta i przeczytaj jego nazwę oraz typ.
- Sprawdź oznaczenie „Grupa”; do pozycji dekretu wybierz konto księgowalne.
- Zwróć uwagę na aktywność i ewentualne ograniczenie waluty.
- Jeżeli potrzebujesz nowego konta, uzgodnij jego przeznaczenie i powiązania przed użyciem „Nowe konto”.
- Po pierwszych operacjach skontroluj konto w raporcie księgi głównej.
Przykład na danych demonstracyjnych
130-DEMO to bank PLN, a 131-DEMO bank EUR. Zapis z wyciągu walutowego nie powinien trafić na PLN tylko dlatego, że oba konta są aktywami. 800-DEMO przechowuje kapitał początkowy przykładu, nie przychód ze sprzedaży.
Jak sprawdzić wynik
- Typ i funkcja konta odpowiadają operacji.
- Nie wybrano grupy zamiast konta księgowalnego.
- Domyślne konta dokumentów i wybrane konto banku są spójne.
Najczęstsze pomyłki
- Nie zmieniaj typu konta z zapisami jako sposobu poprawy historycznej operacji.
- Podobna nazwa nie oznacza identycznej roli systemowej.
Zakres instrukcji
Dobór planu i polityki rachunkowości należy do odpowiedzialnej osoby; artykuł opisuje kontrolę w Oprela.