Storno dekretu: poprawienie błędu bez usuwania historii
Zachowaj oryginał i odwrócenie zapisu, aby przebieg poprawy pozostał możliwy do sprawdzenia.
Storno nie jest kasowaniem historii. Oryginał pozostaje w księdze, a nowy zapis odwraca jego skutki. Dla dokumentów handlowych istnieją dodatkowo korekty faktur. Zanim użyjesz storna, ustal właściwy poziom poprawy, aby nie rozłączyć dokumentu, rozrachunku i podatku.
Zanim zaczniesz
Znajdź referencję DEMO-ENTRY-REVERSAL. Wzorzec zawiera już oryginał i jego odwrócenie. Nie wykonuj ponownego storna tylko dlatego, że oba wiersze nadal są widoczne.
Gdzie znaleźć
Otwórz Księgowość → Zapisy księgowe we właściwym workspace. W przykładach używamy firmy Manufacturing, waluty ksiąg PLN i danych z września–października 2026.
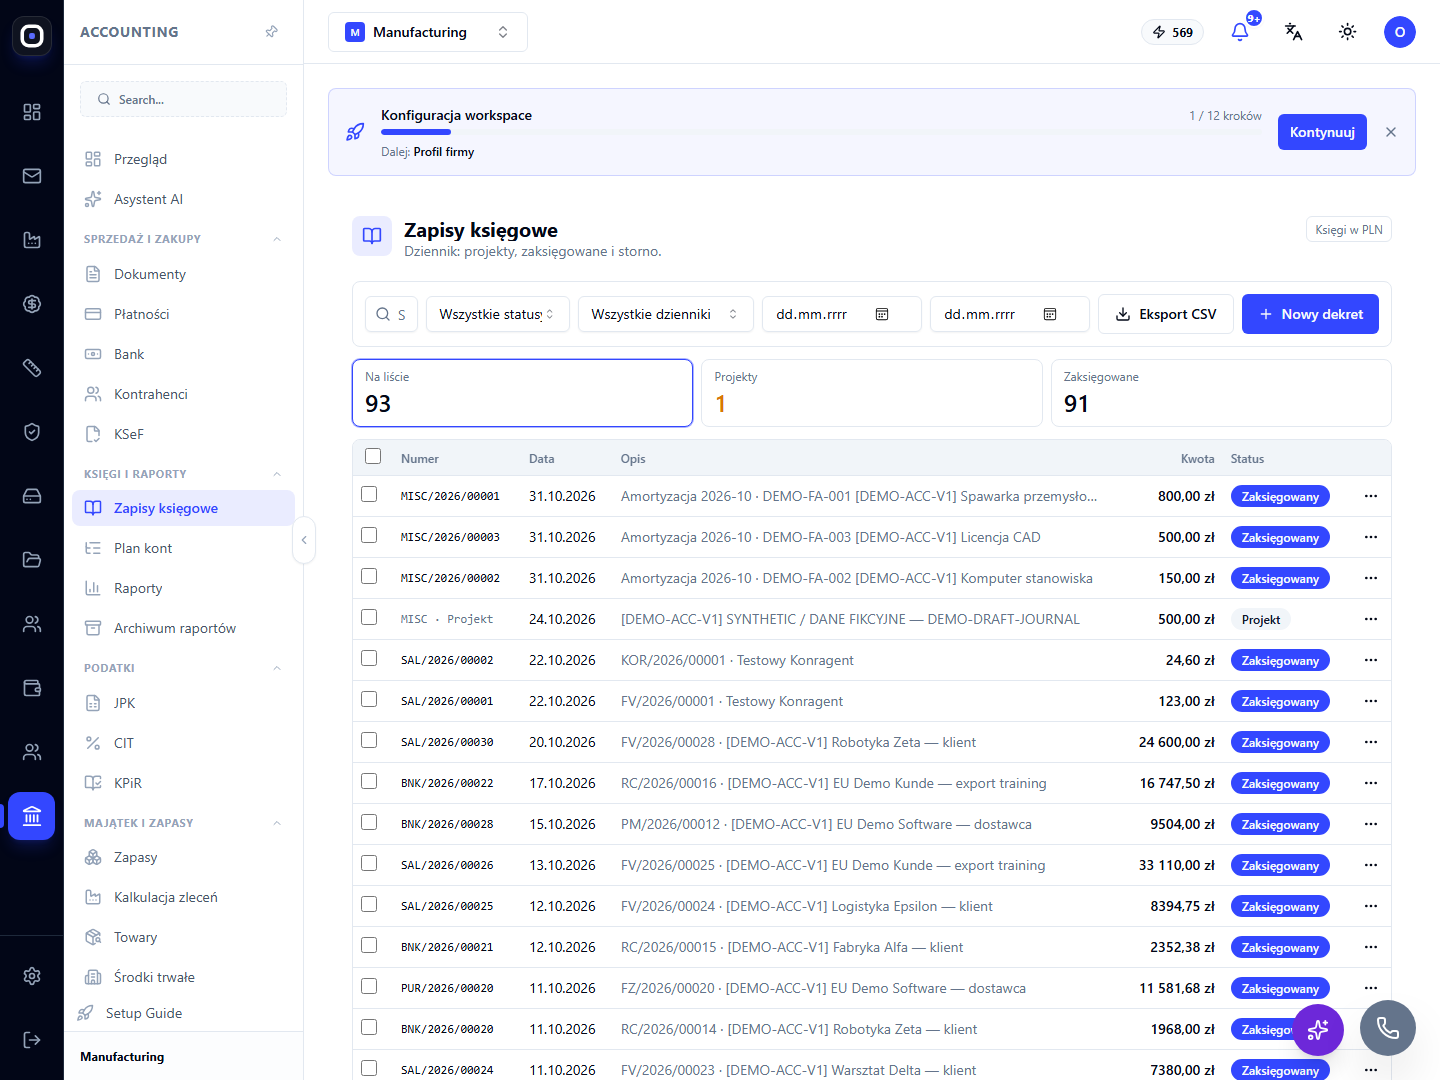
Lista zapisów, w której można odszukać przykład storna. Zrzut rzeczywistego interfejsu w języku polskim. Dane osobowe autora raportów zanonimizowano tam, gdzie występowały.
Krok po kroku
- Otwórz oryginalny zapis i sprawdź kwotę, konta oraz źródło.
- Ustal, czy błąd wymaga storna dekretu, czy korekty dokumentu handlowego.
- Na kopii szkoleniowej wskaż dopuszczalną datę i jednoznaczny powód odwrócenia.
- Po wykonaniu znajdź nowy zapis i powiązanie z oryginałem.
- Sprawdź sumaryczny wpływ obu zapisów w odpowiednim okresie.
Przykład na danych demonstracyjnych
W DEMO-ENTRY-REVERSAL zaksięgowano 300,00 PLN na koszt i rozrachunek pozostały, po czym wykonano storno następnego dnia. Łączny wpływ tej pary wynosi zero. Zniknięcie kosztu z salda nie oznacza usunięcia obu zapisów z historii.
Jak sprawdzić wynik
- Powód i data odwrócenia są udokumentowane.
- Nie odwrócono innego, podobnie opisanego zapisu.
- Nie wykonano drugiej niezależnej poprawy tego samego błędu.
Najczęstsze pomyłki
- Nie usuwaj ręcznie przeprowadzonych zapisów.
- Nie traktuj storna jako automatycznej korekty VAT, faktury i zwrotu pieniędzy jednocześnie.
Zakres instrukcji
Dobór okresu i metody naprawy zależy od rodzaju błędu oraz zamknięcia ksiąg.