Nieopłacona czy przeterminowana? Kontrola należności na wybraną datę
Oddziel brak płatności od przekroczenia terminu i sprawdź stan rozrachunków na konkretny dzień.
Faktura może być nieopłacona, ale jeszcze niewymagalna. O przeterminowaniu decyduje relacja terminu do daty kontroli. Raport historyczny należy czytać z datami dokumentów, korekt i płatności, a nie wyłącznie z dzisiejszym oznaczeniem na liście.
Zanim zaczniesz
Dla ćwiczenia ustaw datę 31.10.2026. Liczniki bieżącego Przeglądu mogą pokazywać inne wartości, ponieważ bazują na aktualnym dniu. Nie porównuj dwóch różnych dat bez wyjaśnienia.
Gdzie znaleźć
Otwórz Księgowość → Raporty → Wiekowanie należności we właściwym workspace. W przykładach używamy firmy Manufacturing, waluty ksiąg PLN i danych z września–października 2026.
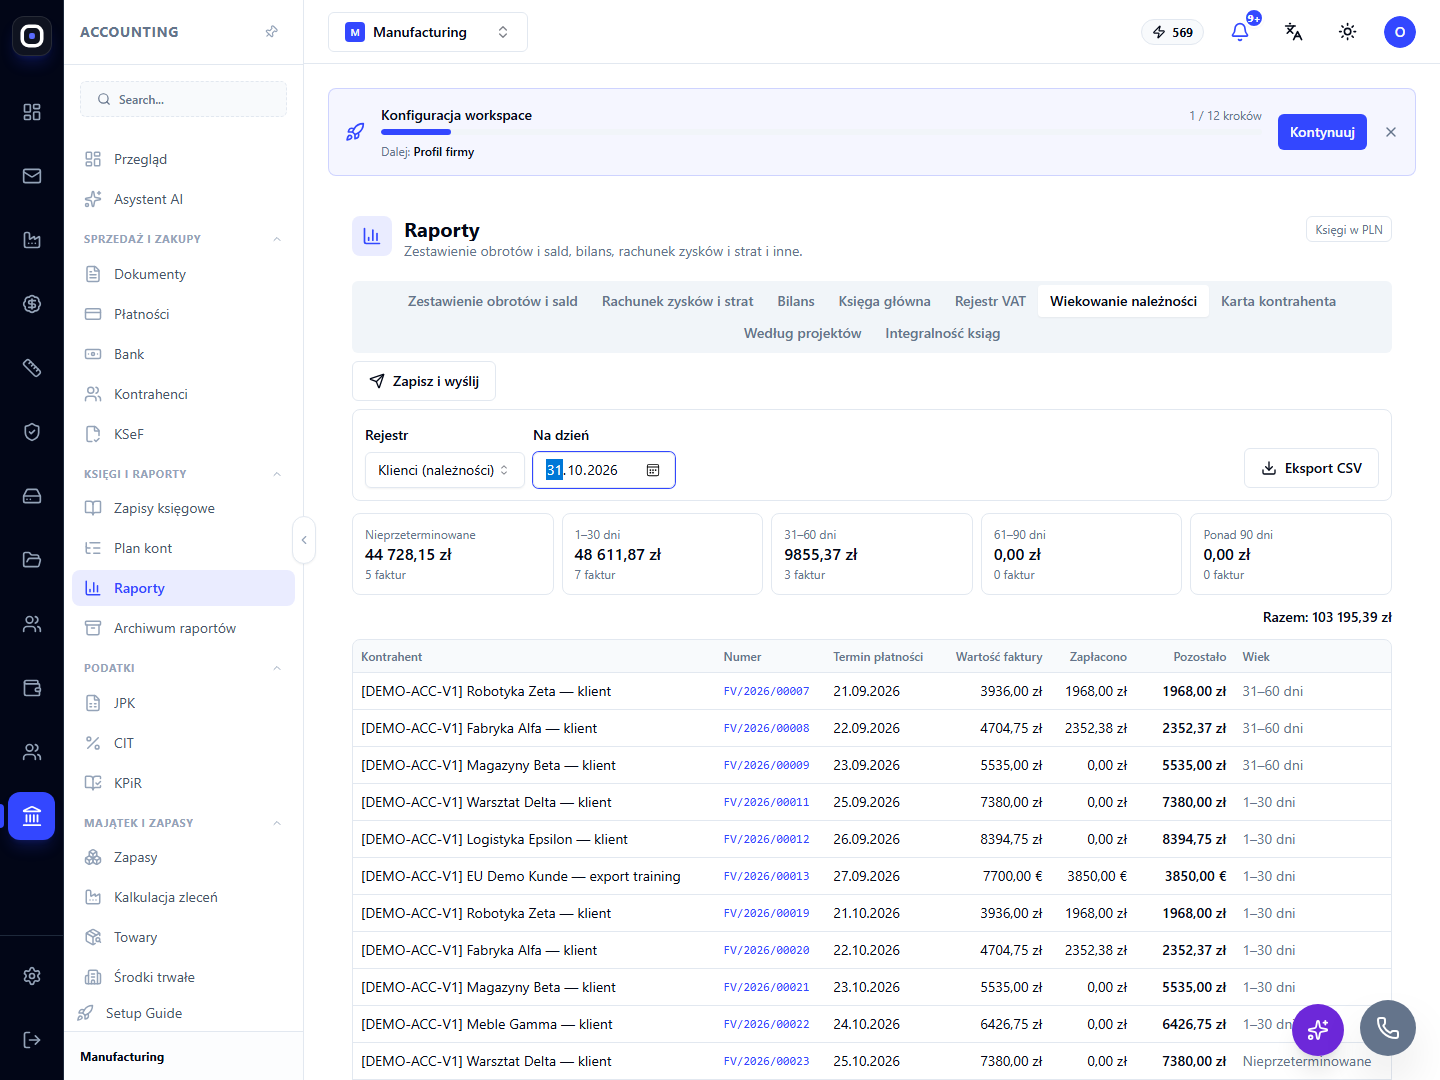
Raport wiekowania z wybraną datą odniesienia. Zrzut rzeczywistego interfejsu w języku polskim. Dane osobowe autora raportów zanonimizowano tam, gdzie występowały.
Krok po kroku
- W Raportach wybierz „Wiekowanie należności”.
- Sprawdź stronę rozrachunków: należności od klientów albo zobowiązania wobec dostawców.
- Ustaw datę odniesienia i poczekaj na przeliczenie.
- Przejrzyj otwarte kwoty oraz przedziały opóźnienia.
- Otwórz dokumenty budzące wątpliwości i sprawdź terminy, korekty oraz przypisania płatności.
Przykład na danych demonstracyjnych
DEMO-S-10-06 ma termin 21.10.2026 i otwarte 1 968,00 PLN. Na 31.10.2026 termin jest przekroczony o 10 dni. DEMO-FINAL-01 z terminem 3.11.2026 pozostaje nieopłacony, lecz na 31 października nie jest jeszcze przeterminowany.
Jak sprawdzić wynik
- Data raportu odpowiada pytaniu, na które odpowiadasz.
- Saldo uwzględnia prawidłowe korekty i rozliczenia.
- Należności w różnych walutach interpretujesz zgodnie z oznaczeniami raportu.
Najczęstsze pomyłki
- Nie wysyłaj wezwania do zapłaty na podstawie samego koloru wiersza bez kontroli źródła.
- Nie utożsamiaj pełnego brutto faktury końcowej z pozostałą należnością.
Zakres instrukcji
Artykuł opisuje odczyt danych. Nie stanowi procedury windykacyjnej ani oceny zasadności długu.