Faktura w EUR przy księgach w PLN
Oddziel kwotę należną w walucie dokumentu od wartości zapisanej w walucie ksiąg.
Firma demonstracyjna prowadzi księgi w PLN, ale może mieć faktury oraz bank w EUR. Pole waluty określa jednostkę rozliczenia dokumentu. Kurs określa jego przeliczenie do ksiąg. To nie to samo co kurs późniejszej wpłaty; różnica może skutkować odrębnym wynikiem kursowym.
Zanim zaczniesz
Przygotuj walutę, daty i uzasadnione źródło kursu. Kursy w demie są celowo stałymi wartościami szkoleniowymi, a nie publikacją tabeli NBP dla podanych dat.
Gdzie znaleźć
Otwórz Księgowość → Dokumenty we właściwym workspace. W przykładach używamy firmy Manufacturing, waluty ksiąg PLN i danych z września–października 2026.
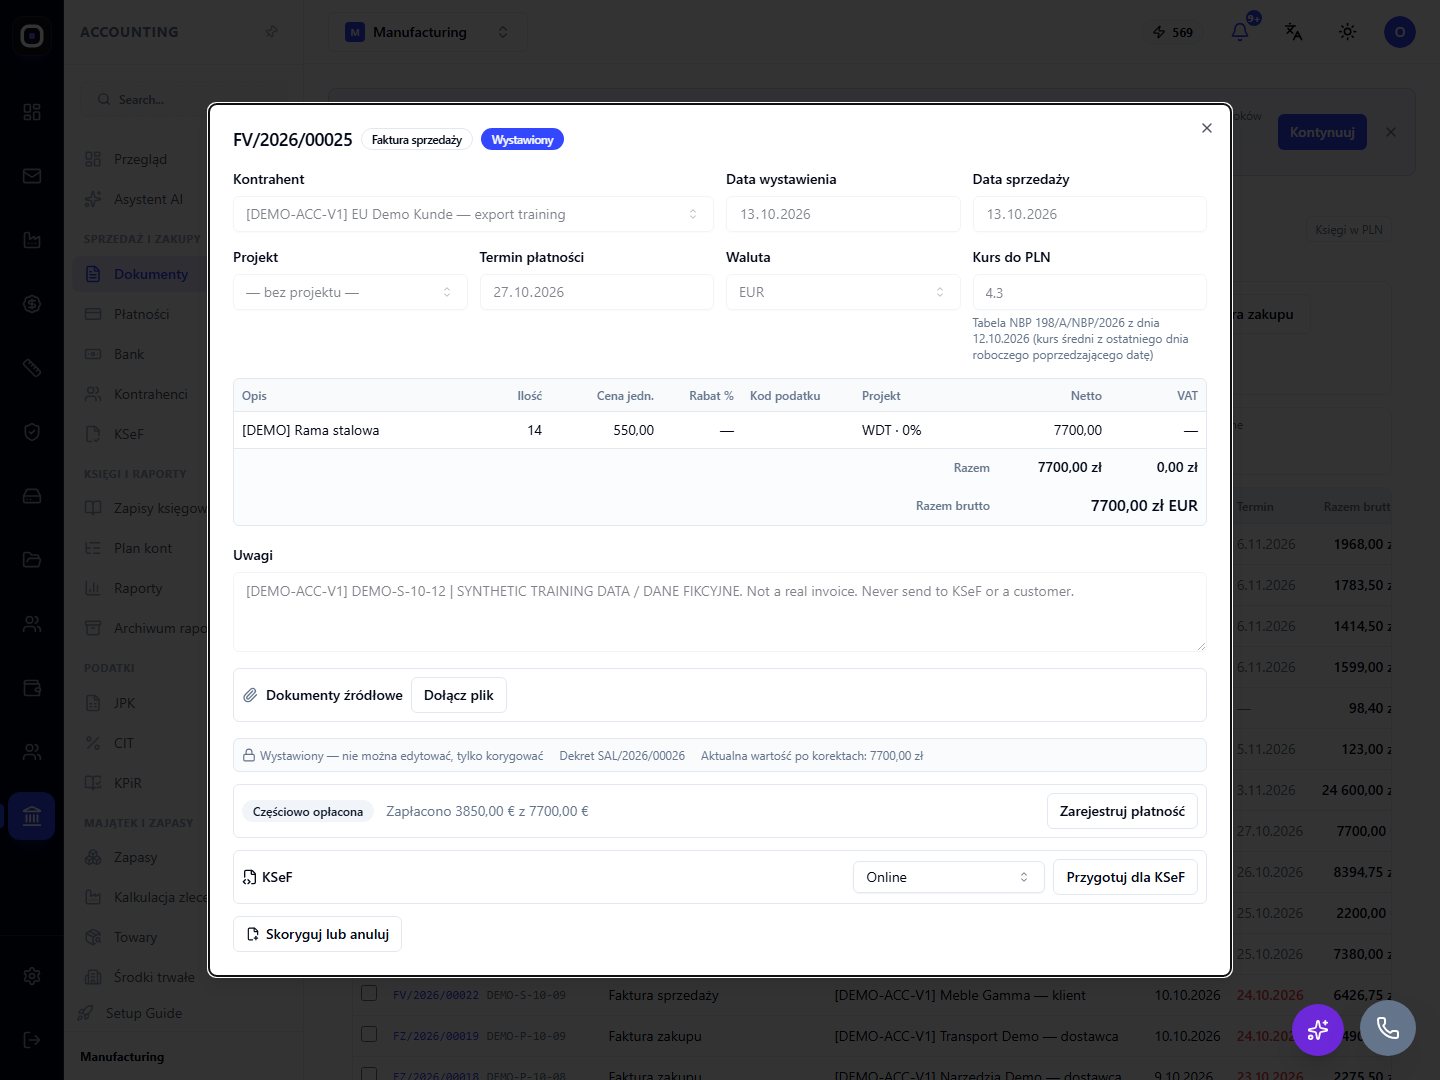
Sprzedaż w EUR z kursem przeliczenia do PLN. Zrzut rzeczywistego interfejsu w języku polskim. Dane osobowe autora raportów zanonimizowano tam, gdzie występowały.
Krok po kroku
- Otwórz DEMO-S-10-12 i sprawdź EUR w polu waluty.
- Odczytaj kurs do PLN i porównaj go z dokumentacją przyjętego przeliczenia.
- Sprawdź ilość oraz cenę jednostkową wyrażone w EUR.
- W części płatności odczytaj kwotę zapłaconą w tej samej walucie.
- Przejdź do księgi, aby sprawdzić wartość w PLN; nie porównuj jej bezpośrednio z liczbą EUR na bankowym wyciągu.
Przykład na danych demonstracyjnych
DEMO-S-10-12 wynosi 7 700,00 EUR. Przy kursie 4,30 wartość księgowa to 33 110,00 PLN. Częściowa wpłata 3 850,00 EUR została w przykładzie przeliczona po 4,35. W euro nadal pozostaje połowa dokumentu, mimo innej wartości wpływu w PLN.
Jak sprawdzić wynik
- Dokument i płatność mają właściwą walutę.
- Kurs jest przypisany do właściwego zdarzenia i daty.
- Kwoty PLN wynikają z przeliczeń, nie z zamiany symbolu waluty.
Najczęstsze pomyłki
- Nie wpisuj 33 110 jako kwoty EUR.
- Kod podatku przykładu nie wynika automatycznie z samego wyboru waluty.
Zakres instrukcji
Przykład z kodem WDT służy do pokazania mechaniki programu. Nie potwierdza spełnienia warunków podatkowych transakcji unijnej.