Bilans i rachunek zysków i strat: dwa różne pytania
Sprawdź stan majątku na dzień i wynik za okres, zamiast traktować oba raporty jak listę wpływów.
Bilans odpowiada na pytanie o stan aktywów i ich finansowania na konkretną datę. Rachunek zysków i strat pokazuje przychody oraz koszty okresu. Zapłata za fakturę zmienia bank i rozrachunki, a nie automatycznie drugi raz wynik. Zakup aktywa nie jest tym samym co jednorazowe ujęcie całej kwoty w kosztach.
Zanim zaczniesz
Ustal datę bilansu oraz zakres RZiS. Dla pełnego przykładu użyj końca 31.10.2026. Zwróć uwagę, że występują nieopłacone faktury i aktywa amortyzowane, więc wynik nie będzie identyczny ze zmianą banku.
Gdzie znaleźć
Otwórz Księgowość → Raporty we właściwym workspace. W przykładach używamy firmy Manufacturing, waluty ksiąg PLN i danych z września–października 2026.
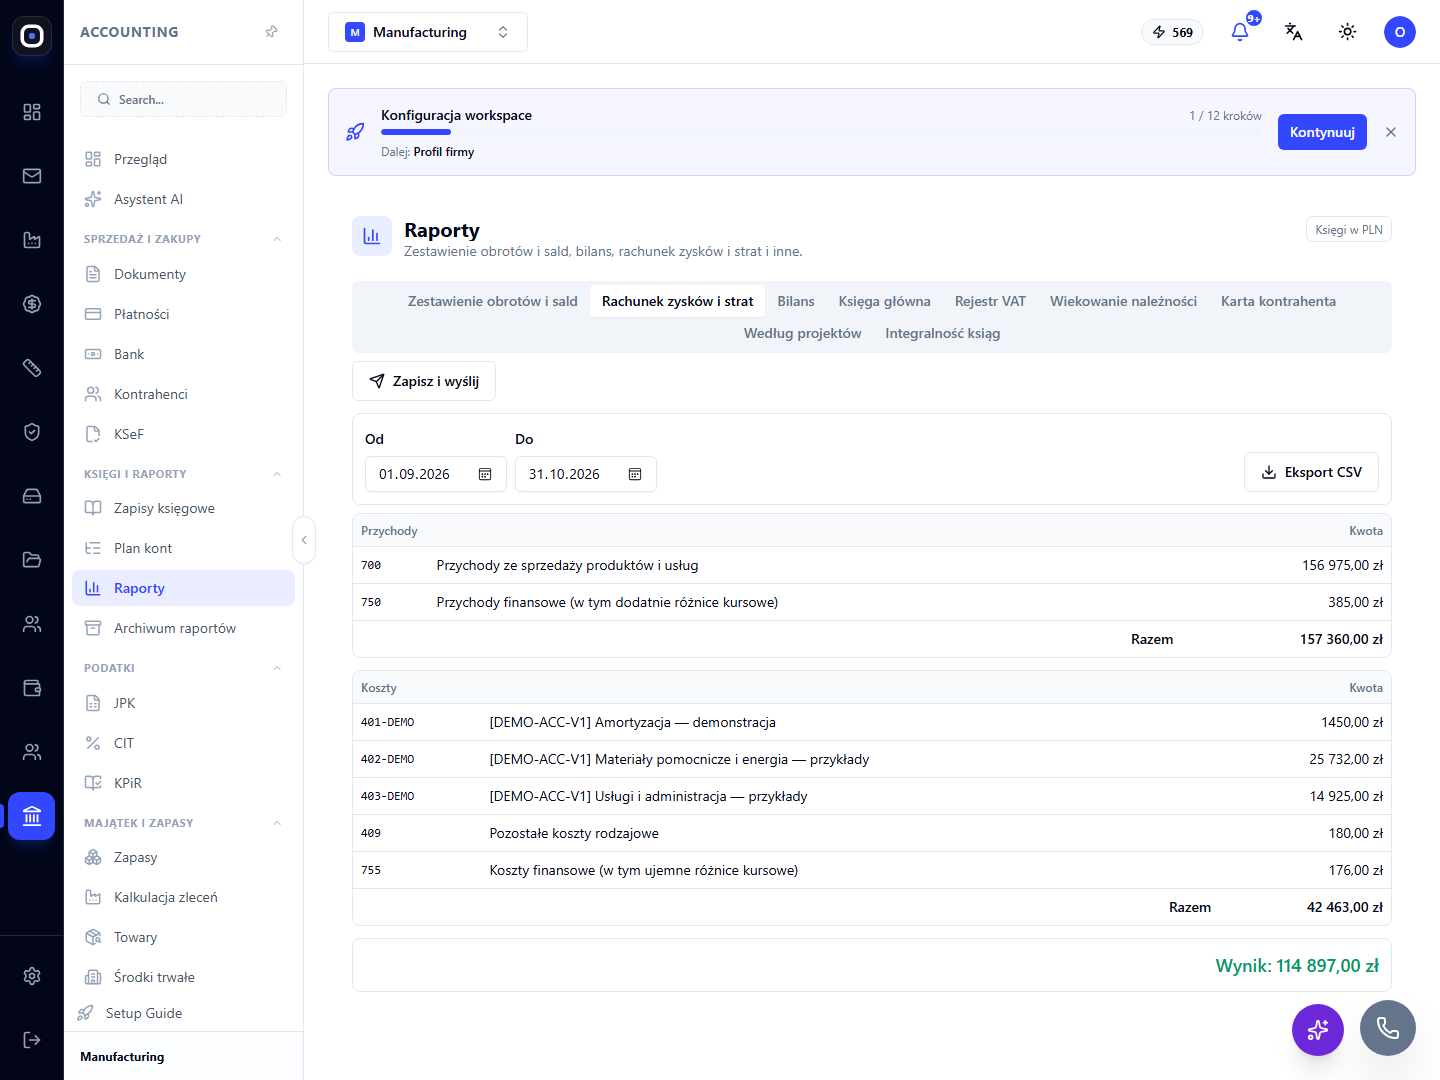
Rachunek zysków i strat po wybraniu zakresu demonstracyjnego. Zrzut rzeczywistego interfejsu w języku polskim. Dane osobowe autora raportów zanonimizowano tam, gdzie występowały.
Krok po kroku
- W Raportach wybierz „Rachunek zysków i strat”.
- Ustaw Od 01.09.2026 i Do 31.10.2026.
- Przejrzyj przychody, koszty i wynik; nietypowe wartości sprawdź na kontach.
- Przełącz na „Bilans” i potwierdź datę końcową.
- Porównaj bank, należności, zobowiązania i aktywa z odpowiednimi rejestrami, a nie wyłącznie sumą faktur.
Przykład na danych demonstracyjnych
Wpłata kapitału 298 000,00 PLN finansuje banki i kasę, lecz nie jest sprzedażą. Z kolei aktywo o wartości 48 000,00 PLN pozostaje w majątku, a miesięczny koszt amortyzacji przykładu wynosi 800,00 PLN.
Jak sprawdzić wynik
- Bilans i RZiS mają zgodne daty porównawcze.
- Wyjaśniono różnicę między wynikiem a przepływem pieniędzy.
- Brak źródła lub błędnego konta nie ukryto korektą samego raportu.
Najczęstsze pomyłki
- Nie wyciągaj wniosku o płynności z samego dodatniego wyniku.
- Nie kwalifikuj całego zakupu aktywa jako kosztu, aby dopasować raport do banku.
Zakres instrukcji
Instrukcja dotyczy odczytu raportów Oprela, nie kompletnej formalnej sprawozdawczości rocznej.