Częściowa płatność: pozostała należność i druga wpłata
Sprawdź, jaka część faktury została rozliczona i dlaczego dokument nadal jest otwarty.
Częściowa płatność nie zmniejsza wartości faktury. Zmniejsza nierozliczoną należność albo zobowiązanie. Dlatego nie należy poprawiać ceny lub ilości tylko dlatego, że klient zapłacił mniej. Najpierw ustal, czy jest to uzgodniona rata, błąd przypisania, potrącenie czy rzeczywista zmiana sprzedaży.
Zanim zaczniesz
Wzorzec DEMO-S-10-06 jest celowo rozliczony w połowie. Nie dopłacaj reszty na koncie demonstracyjnym. Drugą wpłatę można przećwiczyć na odrębnej kopii.
Gdzie znaleźć
Otwórz Księgowość → Dokumenty we właściwym workspace. W przykładach używamy firmy Manufacturing, waluty ksiąg PLN i danych z września–października 2026.
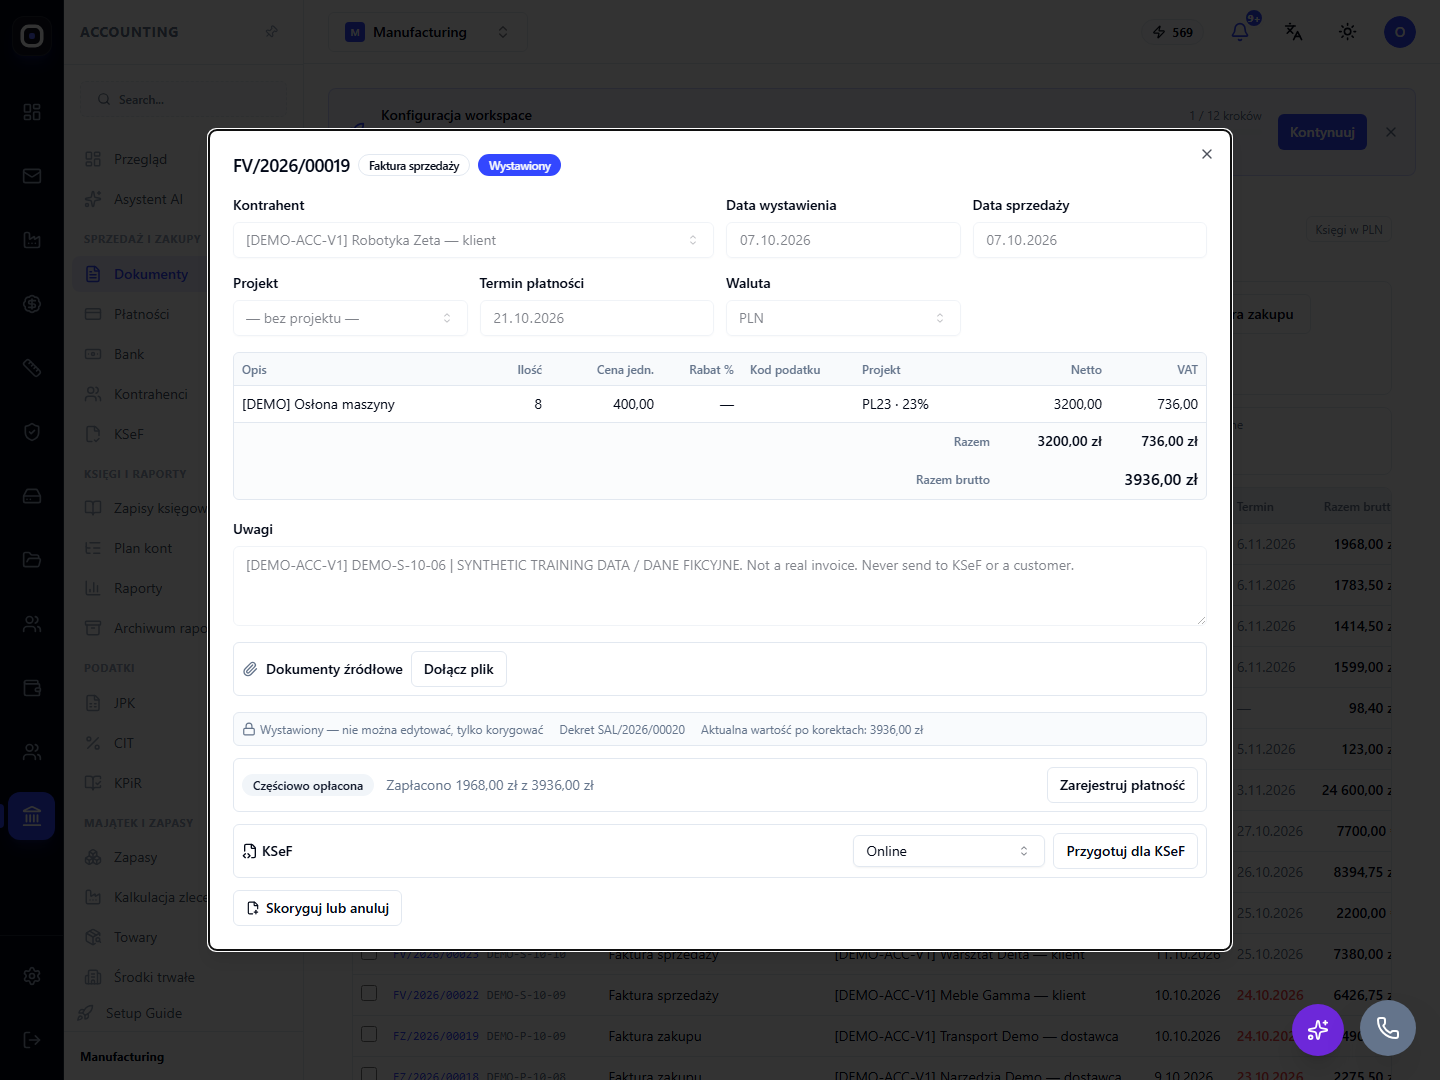
Częściowo opłacona faktura DEMO-S-10-06. Zrzut rzeczywistego interfejsu w języku polskim. Dane osobowe autora raportów zanonimizowano tam, gdzie występowały.
Krok po kroku
- Otwórz fakturę i sprawdź pełną aktualną wartość.
- Przeczytaj blok płatności oraz oznaczenie „Częściowo opłacona”.
- Znajdź odpowiadającą wpłatę na liście Płatności i sprawdź jej przypisanie.
- Jeśli istnieje druga wpłata w banku, najpierw sprawdź, czy nie została już zarejestrowana.
- Na kopii przypisz drugą kwotę do pozostałego rozrachunku, a po zaksięgowaniu ponownie sprawdź fakturę.
Przykład na danych demonstracyjnych
DEMO-S-10-06 wynosi 3 936,00 PLN brutto. Wpłata DEMO-PART-S-10-6 to 1 968,00 PLN. Pozostaje 1 968,00 PLN. Dla DEMO-S-10-07 połowa 4 704,75 PLN zaokrągla się do 2 352,38 PLN, więc druga część to 2 352,37 PLN, a nie identyczna kwota.
Jak sprawdzić wynik
- Suma przypisań nie przekracza właściwego rozrachunku.
- Groszowe różnice wynikają z zaokrągleń, a nie z dopisywania fikcyjnych wpłat.
- Termin płatności pozostał zgodny z dokumentem.
Najczęstsze pomyłki
- Nie twórz korekty sprzedaży tylko po to, aby dopasować ją do pierwszej raty.
- Nie dziel kwoty po połowie bez kontroli ostatniego grosza.
Zakres instrukcji
Kompensaty, potrącenia i zwroty wymagają osobnej oceny dokumentów źródłowych.